


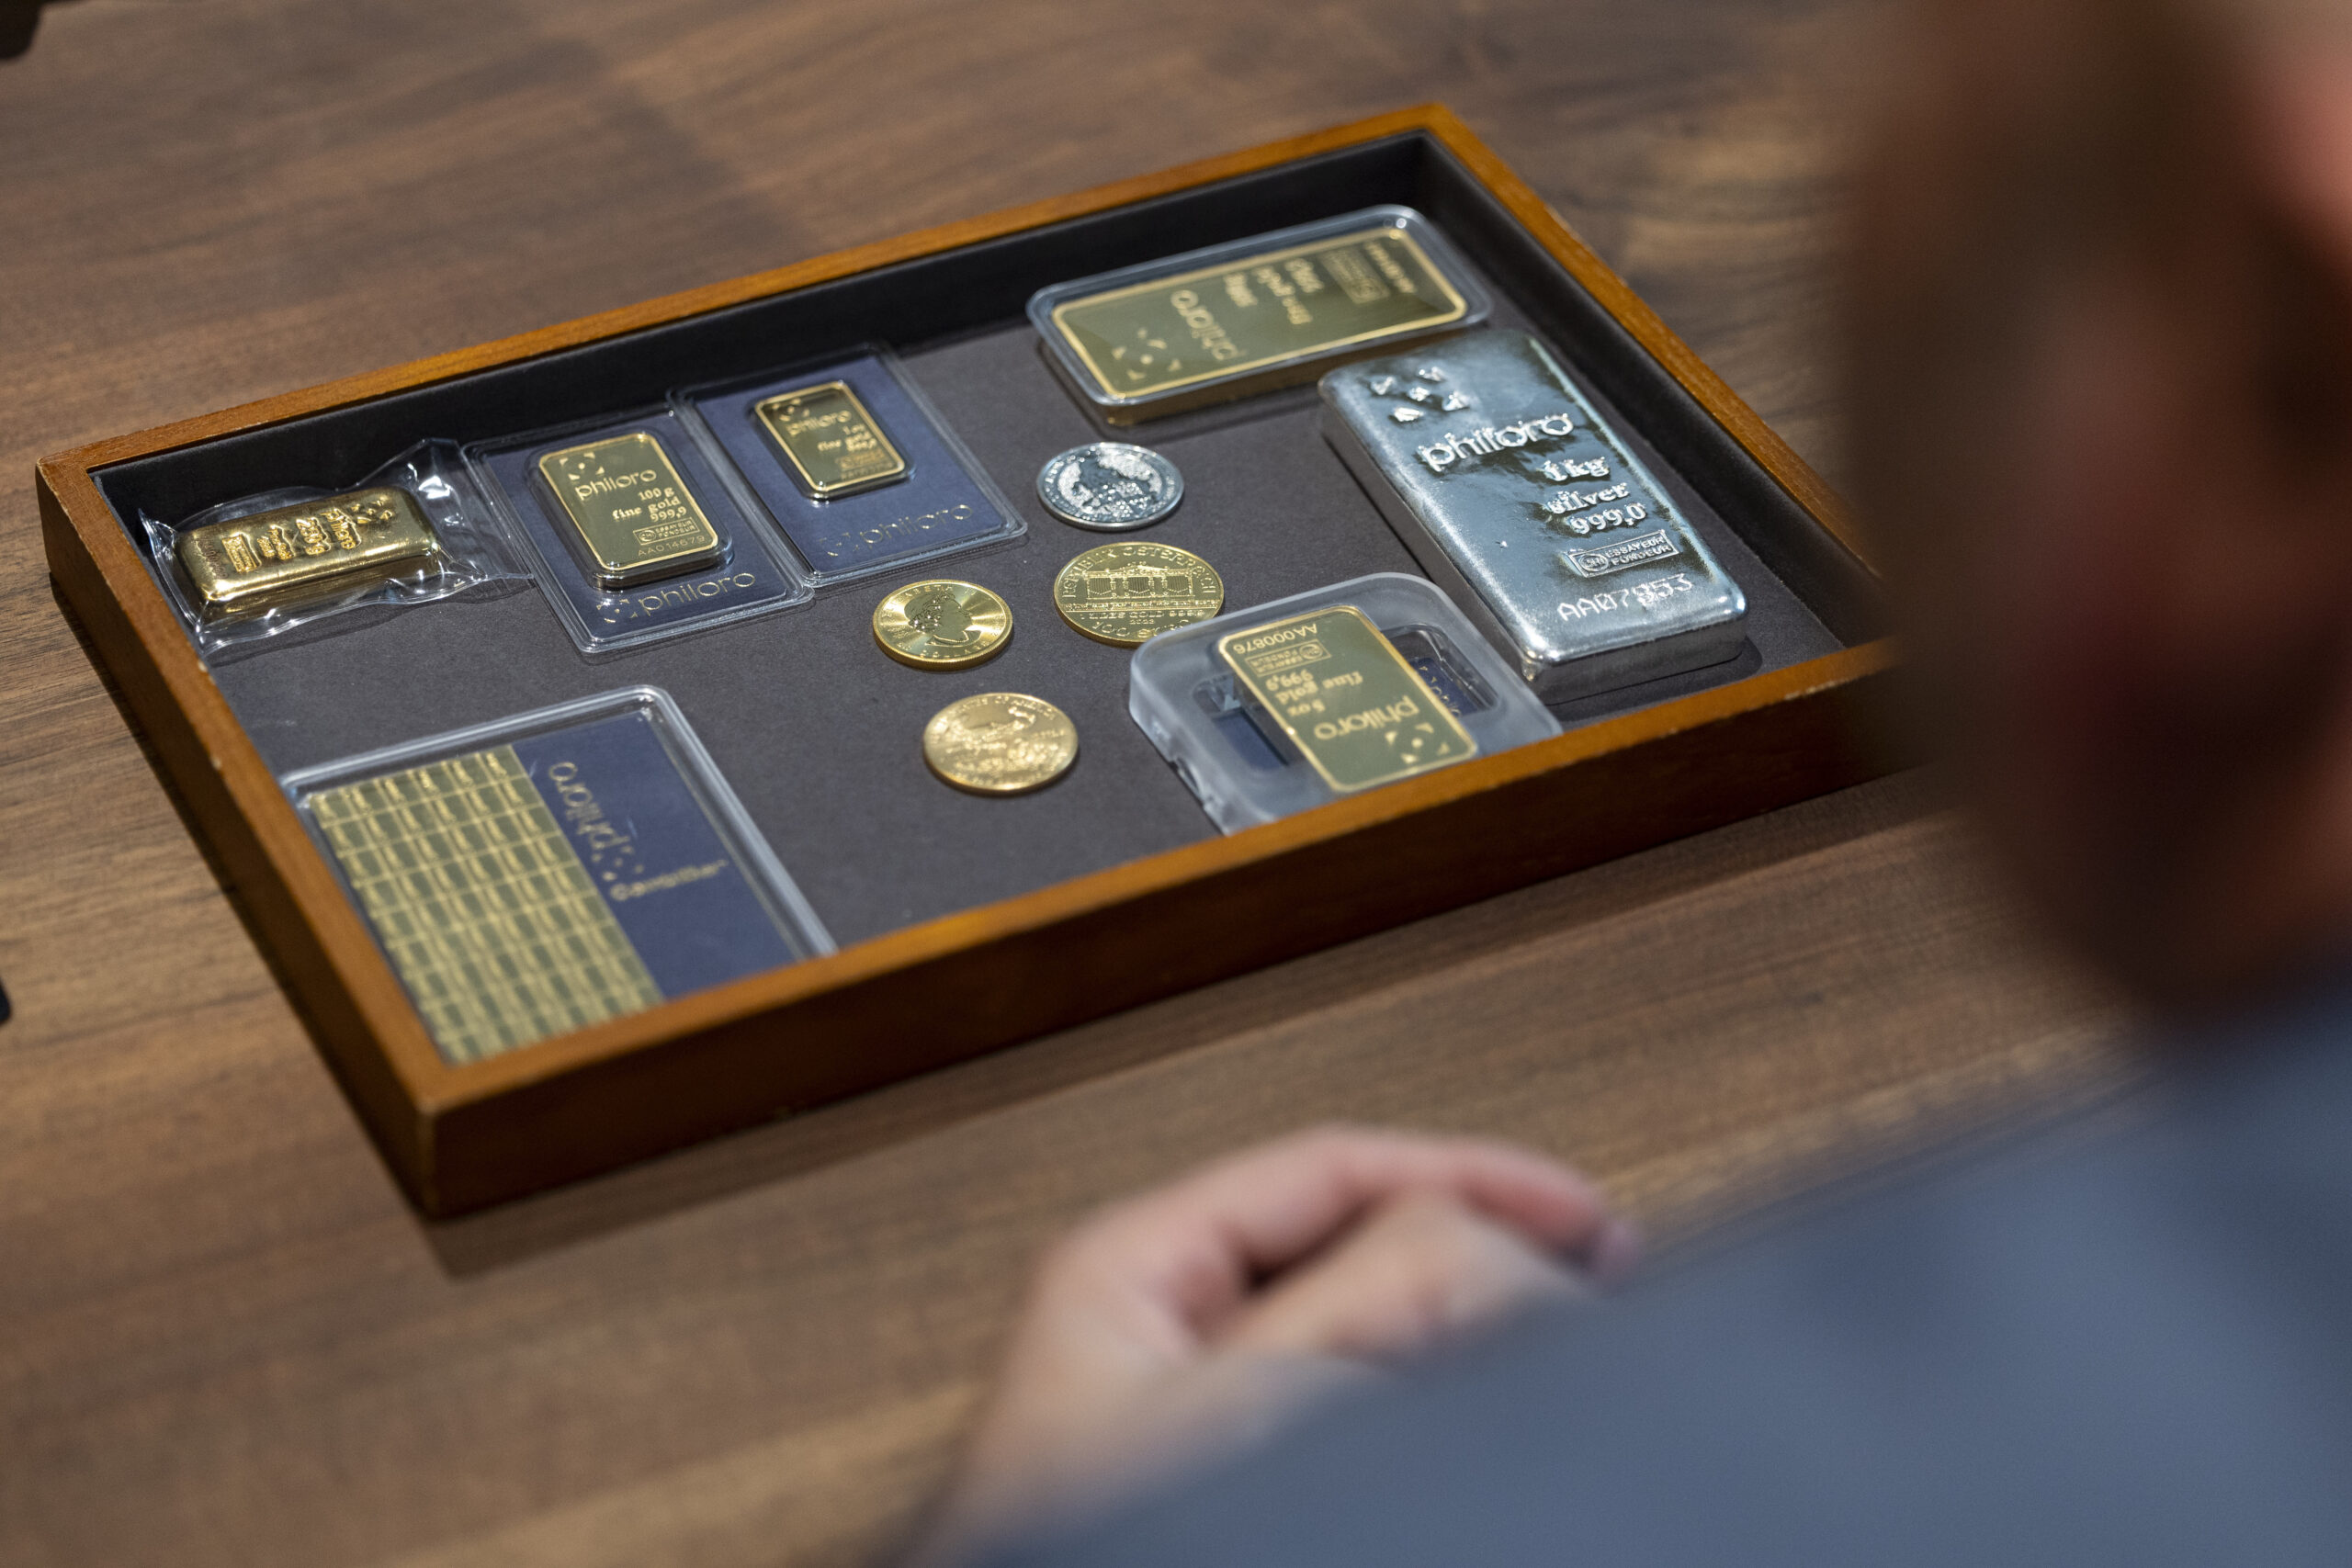

Золотой рывок против полупроводников: авгyстовский взлет майнеров перекрыл рекорды техсектора
Август продемонстрировал смену фаворитов у международных инвесторов: мировые золотодобывающие компании показали рекордную динамику, обогнав по темпам роста полупроводниковый сектор. По данным Bloomberg, специализированный индекс MSCI World Miningза месяц подскочил на 43%, готовясь зафиксировать сильнейший месячный прирост за всю историю наблюдений.
Для сравнения, на пиках текущего года лучшим месяцем для полупроводниковых чипмейкеров был апрель, когда индексы MSCI World Semiconductor и Philadelphia Semiconductor прибавили 27% и 38% соответственно.
Запуск «сделки на обесценивание» и цена выше $4500
Катализатором ралли стало неожиданное решение Минфина США расширить программы выкупа казначейских облигаций и снизить стоимость заимствований. Это событие мгновенно запустило так называемую «сделку на обесценивание» (debasement trade) — массовый уход инвесторов из бумажных валют в защитные активы.
Ключевые факторы роста:
-
Динамика котировок: С начала месяца физическое золото подорожало на 13%, закрепившись на уровне выше $4500 за тройскую унцию.
-
Институциональный приток: Объемы вложений в обеспеченные золотом ETF-фонды растут максимальными темпами с прошлого сентября. Центробанки продолжают наращивать драгметалл в структуре золотовалютных резервов.
-
Рыночный контраст: В то время как акции IT-гигантов испытывают давление из-за высокой доходности гособлигаций и сомнений в быстрой окупаемости ИИ-инфраструктуры, бумаги добытчиков показывают опережающую доходность (к примеру, китайская Zijin Mining Groupвыросла на 14% за месяц на фоне проседания индекса Hang Seng).
                 [ ДРАЙВЕРЫ РАЛЛИ И СРАВНЕНИЕ СЕКТОРОВ ]
                                    │
         ┌──────────────────────────┴──────────────────────────┐
         ▼                                                     ▼
┌────────────────────────────────┐            ┌────────────────────────────────┐
│  ФИСКАЛЬНЫЙ ИНМУЛЬС МИНФИНА США│            │    РЕКОРДЫ ЗОЛОТОДОБЫТЧИКОВ    │
├────────────────────────────────┤            ├────────────────────────────────┤
│ • Снижение стоимости займов    │            │ • Рост MSCI Mining: +43% в авг.│
│ • Запуск debasement trade      │ ─────────► │ • Цена золота: >$4500/унция    │
│ • Обесценивание фиата          │            │ • Чипы (апрельский пик): +38%  │
└────────────────────────────────┘            └────────────────────────────────┘
                │                                                      │
                └───────────────────────┬──────────────────────────────┘
                                        ▼
                        ┌────────────────────────────────┐
                        │      ФИНАНСОВОЕ СОСТОЯНИЕ      │
                        ├────────────────────────────────┤
                        │ Валовая маржа сектора: 50–66%  │
                        │Технический RSI: 78–81(перегрев)│
                        └────────────────────────────────┘
Три инвестиционные модели в золотом секторе
Благодаря высокой цене металла при относительно стабильной себестоимости валовая маржа крупных добытчиков выросла до 50–66% (против 30–40% четырьмя годами ранее). Аналитики выделяют три принципиально разные бизнес-модели для входа в сектор:
-
Newmont (Масштаб и диверсификация): Крупнейший мировой добытчик. За два года компания совершила трансфер от убытка в $2,5 млрд к чистой прибыли в $7,1 млрд, доведя выручку до $22,7 млрд (в том числе за счет интеграции Newcrest). Валовая маржа достигла 63%, P/E составляет 16,2x, а FCF Yield — 7,0%.
-
Royal Gold (Роялти-модель без операционных рисков): Компания не владеет шахтами, а финансирует чужую добычу в обмен на долю металлов. Модель обеспечивает феноменальную валовую маржу 87,2% и чистую маржу 45,6%. Торгуется с высоким P/E 30,9x, но предлагает наибольший апсайд к справедливой стоимости (~20%).
-
Kinross Gold (Глубокая недооценка и денежный поток): Продемонстрировала взрывной рост рентабельности капитала (ROE 36,9%) и наивысшую доходность свободного денежного потока в группе (FCF Yield 7,9%). Торгуется с низким мультипликатором P/E 12,1x, активно направляя поток на дивиденды и выкуп акций.
Сравнительный профиль ключевых игроков золотого сектора
| Компания / Эмитент | Бизнес-модель | Ключевые метрики | Главное преимущество / Риск |
| Newmont | Классическая гигантская добыча | Выручка $22,7 млрд, маржа 63%, P/E 16,2x | Максимальный масштаб; риск интеграционных издержек |
| Royal Gold | Покупка роялти и стриминговых прав | Маржа 87,2%, чистая маржа 45,6%, P/E 30,9x | Защита от издержек добычи; высокая оценка по P/E |
| Kinross Gold | Оптимизированная добыча средней гаммы | P/E 12,1x, ROE 36,9%, FCF Yield 7,9% | Рекордный денежный поток; умеренный оставшийся апсайд |