


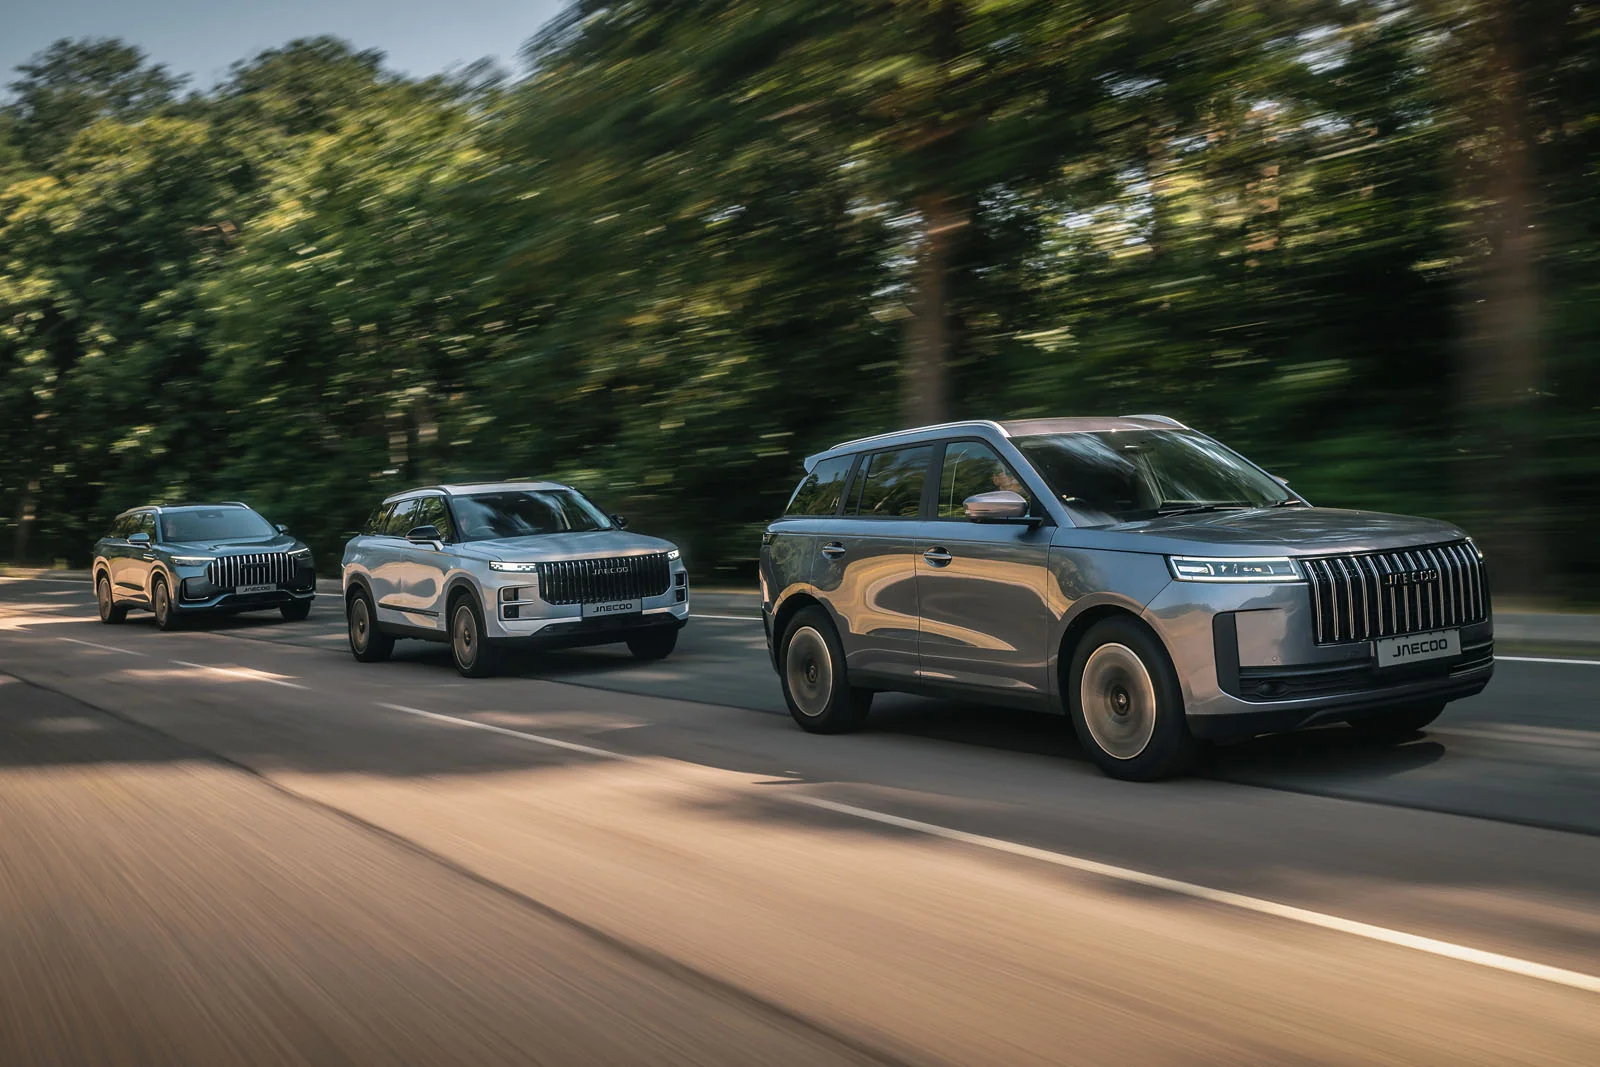

Автопром КНР наступает: китайские бренды занимают 21% рынка Британии и 30% сегмента PHEV
Скрытый автоимпорт: логистический тромб сдерживает реальный масштаб китайской экспансии
Аналитическое агентство Automotive News Europe зафиксировало аномальный разрыв между объемом ввоза и официальными регистрациями китайских автомобилей в европейском регионе. Физические поставки автотранспорта из КНР опережают динамику постановки на учет почти в два раза.
Главной причиной скрытого накопления машин стали инфраструктурные ограничения: критический дефицит автовозов, специализированного железнодорожного состава и водителей в ключевых морских хабах ЕС. Это означает, что сотни тысяч машин до сих пор находятся на портовых терминалах и накопительных площадках, а реальный объем китайского присутствия на дорогах проявится по мере развязки транспортного узла.
914 тысяч регистраций — лишь вершина айсберга
За период с января по август на территории Европы было официально зарегистрировано почти 914 000 автомобилей китайских марок. Однако эксперты подчёркивают, что эта цифра отражает только пропускную способность дилерских сетей и логистики, а не фактический потребительский спрос.
Соединенное Королевство сохраняет статус ключевой опорной точки для автопроизводителей из КНР: на британский рынок приходится около 25% (четвертая часть) всех европейских регистраций китайских авто, где их общая доля в отдельных нишах уже достигает рекордного 21%.
                    [ СХЕМА ЛОГИСТИЧЕСКОГО БАРЬЕРА ЭКСПОРТА ИЗ КНР ]
                                          │
          ┌───────────────────────────────┴───────────────────────────────┐
          ▼                                                               ▼
┌───────────────────────────────────┐                           ┌───────────────────────────────────┐
│     МОРСКОЙ ИМПОРТ ИЗ КНР         │                           │       ПОРТОВЫЕ ТЕРМИНАЛЫ ЕС       │
├───────────────────────────────────┤                           ├───────────────────────────────────┤
│ • Объемы экспорта растут в 2 раза │                           │ • Скопление авто на площадках     │
│   быстрее регистраций             │ ────────────────────────► │ • Дефицит автовозов и спецвагонов │
│ • Заполненность Ro-Ro судов       │                           │ • Задержка отправки дилерам       │
└───────────────────────────────────┘                           └───────────────────────────────────┘
                                                                                  │
                                                                                  ▼
                                                                ┌───────────────────────────────────┐
                                                                │      РЕГИСТРАЦИЯ И ПРОДАЖИ        │
                                                                ├───────────────────────────────────┤
                                                                │ • 914 тыс. авто (янв-авг)         │
                                                                │ • Британия — 25% всех продаж      │
                                                                └───────────────────────────────────┘
Экспансия по сегментам: доминирование гибридов и электрокаров
Китайские бренды системно увеличивают присутствие во всех ключевых экологических сегментах автопрома Европы, вытесняя традиционные европейские концерны за счет агрессивного ценообразования и богатого базового оснащения:
-
Плагин-гибриды (PHEV): ~30% европейского рынка контролируется брендами из КНР.
-
Электромобили (BEV): ~15% от всех новых регистраций аккумуляторных авто.
-
Классические гибриды (HEV): ~15% сегмента гибридных силовых установок.
По мере расширения дилерских сетей и решения вопросов с доставкой автомобилей из портов в автосалоны, темпы первичных регистраций могут показать взрывной рост, усиливая давление на автопроизводителей из ЕС.
Доля китайских автопроизводителей на европейском рынке
| Сегмент авторынка / Регион | Доля китайских брендов | Ключевой фактор роста |
| Великобритания (главный хаб) | ~21% совокупного рынка / 25% всех продаж в ЕС | Высокая адаптивность к праворульному рынку, доступность |
| Плагин-гибриды (PHEV) | ~30% | Оптимальное соотношение запаса хода и стоимости |
| Чистые электромобили (BEV) | ~15% | Преимущество в технологиях батарей и ПО |
| Обычные гибриды (HEV) | ~15% | Конкуренция с японскими и европейскими марками |